



Orodei Banco Metalli Preziosi
I Colossi dell'Oro: Chi Estrae Davvero il Metallo che Compriamo
Newmont, Barrick, Agnico Eagle e gli altri giganti che ogni anno tirano fuori dalla terra migliaia di tonnellate di metallo prezioso: chi sono, dove operano e perché estrarre oro sta diventando sempre più difficile
Dietro Ogni Lingotto c'è una Montagna Scavata
Quando si tiene in mano un lingotto o una moneta d'oro, la sensazione è quella di un oggetto semplice: un pezzo di metallo compatto, pulito, perfetto. Difficile immaginare che dietro quel piccolo rettangolo ci siano camion alti quanto una palazzina di tre piani, gallerie che scendono per chilometri sotto la superficie, impianti che macinano decine di migliaia di tonnellate di roccia al giorno e migliaia di persone che lavorano in alcuni dei luoghi più remoti e ostili del pianeta.
Eppure è così. L'oro non si raccoglie: si estrae, e si estrae con uno sforzo industriale che poche altre attività umane eguagliano. Per ottenere un singolo grammo di metallo occorre lavorare mediamente diverse tonnellate di roccia, in giacimenti dove l'oro è presente in concentrazioni di pochi grammi per tonnellata, invisibile a occhio nudo. Dietro questo sforzo colossale c'è un gruppo ristretto di aziende che dominano la produzione mondiale. Conoscerle significa capire da dove arriva davvero il metallo che finisce nei caveau, nelle gioiellerie e nei risparmi delle famiglie.
Un Mercato Meno Concentrato di Quanto si Pensi
La prima sorpresa riguarda la struttura del mercato. In molti comparti industriali le prime tre o quattro aziende controllano la maggioranza della produzione mondiale. Nell'oro non funziona così: il primo produttore globale copre grosso modo il 5-6% della produzione annua totale, e l'insieme dei primi dieci non arriva a circa un terzo. Il resto è distribuito tra centinaia di operatori medi e piccoli, aziende statali e un enorme comparto di estrazione artigianale.
La ragione è geologica prima ancora che economica. L'oro si trova in tanti posti diversi e in formazioni geologiche molto varie, e questo impedisce la formazione di monopoli territoriali. Nessuna azienda e nessun paese può controllare l'offerta mondiale, a differenza di quanto avviene per il platino, concentrato quasi tutto in Sudafrica, o per il cobalto. Questa dispersione è uno dei fattori che rendono il prezzo dell'oro relativamente difficile da manipolare dal lato dell'offerta. Guardando ai paesi, la Cina è da anni il primo produttore mondiale con volumi nell'ordine delle 370 tonnellate annue, seguita da Russia, Australia, Canada e Stati Uniti: ma il produttore nazionale numero uno non coincide con le aziende numero uno, perché la produzione cinese è frammentata tra numerosi operatori domestici mentre i colossi quotati sono prevalentemente nordamericani.
Newmont: Il Gigante Americano
Newmont Corporation, con sede a Denver in Colorado, è il maggiore produttore aurifero del mondo. Le sue origini risalgono agli anni Venti del Novecento, ma la dimensione attuale deriva in buona parte da una scelta recente: l'acquisizione dell'australiana Newcrest, completata nel 2023, che l'ha portata a una produzione annua nell'ordine dei sei-sette milioni di once, ben superiore a quella di qualsiasi concorrente.
Il portafoglio di Newmont è deliberatamente distribuito su più continenti: Nord America, Sud America, Australia, Africa e Papua Nuova Guinea. Questa dispersione risponde a una logica precisa di gestione del rischio: una miniera può fermarsi per uno sciopero, per un contenzioso con il governo locale, per un evento climatico o per un problema tecnico, e avere venti asset distribuiti in dieci paesi significa che nessun singolo problema può compromettere il risultato complessivo. Come diversi altri grandi produttori, Newmont ha sviluppato negli anni una componente significativa di rame accanto all'oro: non è una diversificazione casuale, perché rame e oro si trovano spesso negli stessi giacimenti, in formazioni geologiche note come porfidi, e il rame è al centro della domanda legata a elettrificazione e rinnovabili.
Barrick: Quando un Nome Cambia per Raccontare una Strategia
La seconda azienda del settore ha una storia che illustra bene dove sta andando l'industria. Fondata in Canada negli anni Ottanta, cresciuta attraverso una lunga serie di acquisizioni e culminata nella fusione con Randgold Resources del 2019, l'azienda si è chiamata Barrick Gold per decenni ed è stata quotata a New York con un simbolo che era un manifesto: GOLD. Nel 2025 ha cambiato denominazione in Barrick Mining Corporation e ha sostituito il proprio simbolo di borsa con una semplice B.
Non è un'operazione di marketing: è la presa d'atto di una trasformazione strategica reale, con investimenti massicci nel rame, un'espansione miliardaria in Zambia e un grande progetto rame-oro in Pakistan previsto entrare in produzione verso la fine del decennio. Barrick è anche l'azienda che meglio illustra i rischi geopolitici del mestiere: una delle sue attività di punta, il complesso di Loulo-Gounkoto in Mali, è stata al centro di un lungo contenzioso con le autorità locali che ne ha comportato la sospensione, con un riavvio giunto nel 2026 in anticipo rispetto alle previsioni. È una vicenda che racconta una realtà strutturale del settore: le miniere non si possono spostare, si trovano dove la geologia le ha messe, e chi le gestisce deve convivere con qualunque contesto politico si trovi attorno.
Agnico Eagle: La Strategia Opposta
Se Newmont punta sulla diversificazione geografica globale, Agnico Eagle ha costruito il proprio successo su una filosofia quasi contraria: concentrarsi nelle giurisdizioni politicamente più stabili del pianeta. L'azienda canadese, nata negli anni Cinquanta, opera principalmente in Canada, Australia, Finlandia e Messico, e le sue previsioni indicano una produzione nell'ordine dei 3,3-3,5 milioni di once annue per il triennio in corso.
La logica è semplice e potente: rinunciare ai giacimenti potenzialmente più ricchi situati in contesti instabili in cambio della prevedibilità operativa. Una miniera in Ontario o in Finlandia non verrà mai nazionalizzata e non si fermerà per un cambio di governo. In un'industria dove un singolo contenzioso può azzerare il valore di un asset da miliardi di dollari, questa prevedibilità vale moltissimo. Tra le attività del gruppo figurano alcune delle miniere più grandi del Nordamerica, tra cui Detour Lake in Ontario, che nel 2025 ha prodotto circa 693.000 once, e Canadian Malartic in Quebec, la maggiore miniera a cielo aperto del paese, nata come campo minerario negli anni Trenta e trasformata in un'operazione industriale di dimensioni enormi.
Gli Altri Protagonisti: Un Panorama Globale
Sotto il terzetto di testa si muove un gruppo di aziende di dimensioni comunque notevoli, che insieme raccontano la geografia economica dell'oro mondiale. La russa Polyus opera principalmente in Siberia e controlla Olimpiada, uno dei giacimenti più produttivi del pianeta. La sudafricana AngloGold Ashanti discende direttamente dalla grande tradizione mineraria del Witwatersrand, il bacino che ha prodotto una quota enorme di tutto l'oro estratto nella storia umana. La cinese Zijin Mining rappresenta l'ascesa del capitale minerario cinese, cresciuta rapidamente per acquisizioni internazionali.
Completano il quadro Gold Fields, anch'essa di radici sudafricane, la canadese Kinross Gold, l'australiana Northern Star Resources e l'americana Freeport-McMoRan, che è prima di tutto un colosso del rame ma che proprio per questo figura tra i maggiori produttori auriferi mondiali: la sua miniera di Grasberg in Indonesia è contemporaneamente una delle più grandi miniere di rame e una delle più grandi miniere d'oro del pianeta. Va segnalato che le classifiche variano sensibilmente a seconda della fonte e del criterio adottato: produzione totale, produzione attribuibile al netto delle quote in joint venture, capitalizzazione di borsa o riserve certificate danno graduatorie diverse.
Le Alleanze: Quando i Concorrenti Scavano Insieme
Una caratteristica peculiare di questo settore è la frequenza con cui aziende rivali collaborano sugli stessi asset. Il caso più rilevante è il complesso del Nevada, dove i due maggiori produttori mondiali hanno conferito le rispettive attività in una società comune che gestisce quello che è probabilmente il più grande sistema aurifero al mondo, con risorse complessive che si avvicinano ai cento milioni di once.
Perché due concorrenti diretti decidono di mettere insieme le proprie miniere? Perché nel settore minerario la vicinanza geografica genera sinergie enormi. Quando due aziende hanno giacimenti adiacenti, ciascuna con i propri impianti di trattamento e le proprie infrastrutture, la duplicazione dei costi è ingente. Unendo le operazioni si ottimizza il trattamento del minerale e si riducono le spese generali, e in un'industria dove i margini dipendono dal costo per oncia questi risparmi fanno la differenza tra un giacimento redditizio e uno da chiudere. La stessa logica spiega la lunga serie di joint venture che caratterizza le grandi miniere mondiali, molte delle quali sono condivise tra due o tre operatori, spesso insieme a partecipazioni dei governi dei paesi ospitanti.
Perché Estrarre Oro Diventa Ogni Anno più Difficile
C'è una tendenza di fondo che riguarda l'intero settore e che ha conseguenze dirette sul mercato: la produzione mondiale di oro ha raggiunto il proprio massimo attorno al 2018-2019 e da allora si è stabilizzata su livelli leggermente calanti. Il motivo non è la mancanza di domanda, che anzi è forte: è la geologia.
I giacimenti facili sono stati trovati e sfruttati per primi. Quelli rimasti sono più profondi, più remoti, con concentrazioni di metallo inferiori, e per produrre la stessa quantità di oro bisogna muovere sempre più roccia e sostenere costi sempre maggiori. Le nuove scoperte di grandi giacimenti sono diventate rare, e i tempi tra scoperta e produzione effettiva si sono allungati fino a superare frequentemente il decennio, tra studi di fattibilità, permessi ambientali, negoziazioni con le comunità locali e costruzione degli impianti. Questo spiega perché la crescita dei grandi produttori avvenga oggi più per acquisizione che per esplorazione, ed è anche la ragione strutturale per cui la rarità dell'oro non è destinata ad attenuarsi: anche a prezzi elevati l'offerta mineraria non può aumentare rapidamente, perché non è una fabbrica che si può mettere su un secondo turno.
Cosa Significa Tutto Questo per Chi Compra Oro
Un risparmiatore che acquista un lingotto non ha alcun bisogno di sapere quale azienda abbia estratto quel metallo, e in effetti non è generalmente possibile risalirvi: l'oro viene mescolato e raffinato, e un lingotto certificato contiene metallo proveniente da fonti diverse, inclusa una quota rilevante di materiale riciclato. Conoscere la struttura dell'offerta serve però a capire due cose importanti.
La prima è che l'offerta di oro è rigida: le aziende che lo producono non possono aumentare rapidamente la produzione quando il prezzo sale, perché i vincoli sono fisici e non commerciali. Questo distingue l'oro dalla quasi totalità degli altri beni. La seconda è che l'estrazione è solo una parte della storia: accanto alla produzione mineraria esiste un flusso enorme di oro che rientra continuamente nel circuito attraverso il recupero di gioielleria usata, di componenti industriali e di monete rivendute. Questo secondo canale, che alimenta una quota molto significativa dell'offerta mondiale, è esattamente il mestiere dei banchi metalli. Ogni catenina che una famiglia decide di vendere torna in raffineria, viene purificata e ridiventa metallo nuovo: l'oro non si consuma mai, e per questo il vero giacimento più grande del mondo non è sotto terra, ma nelle case delle persone.
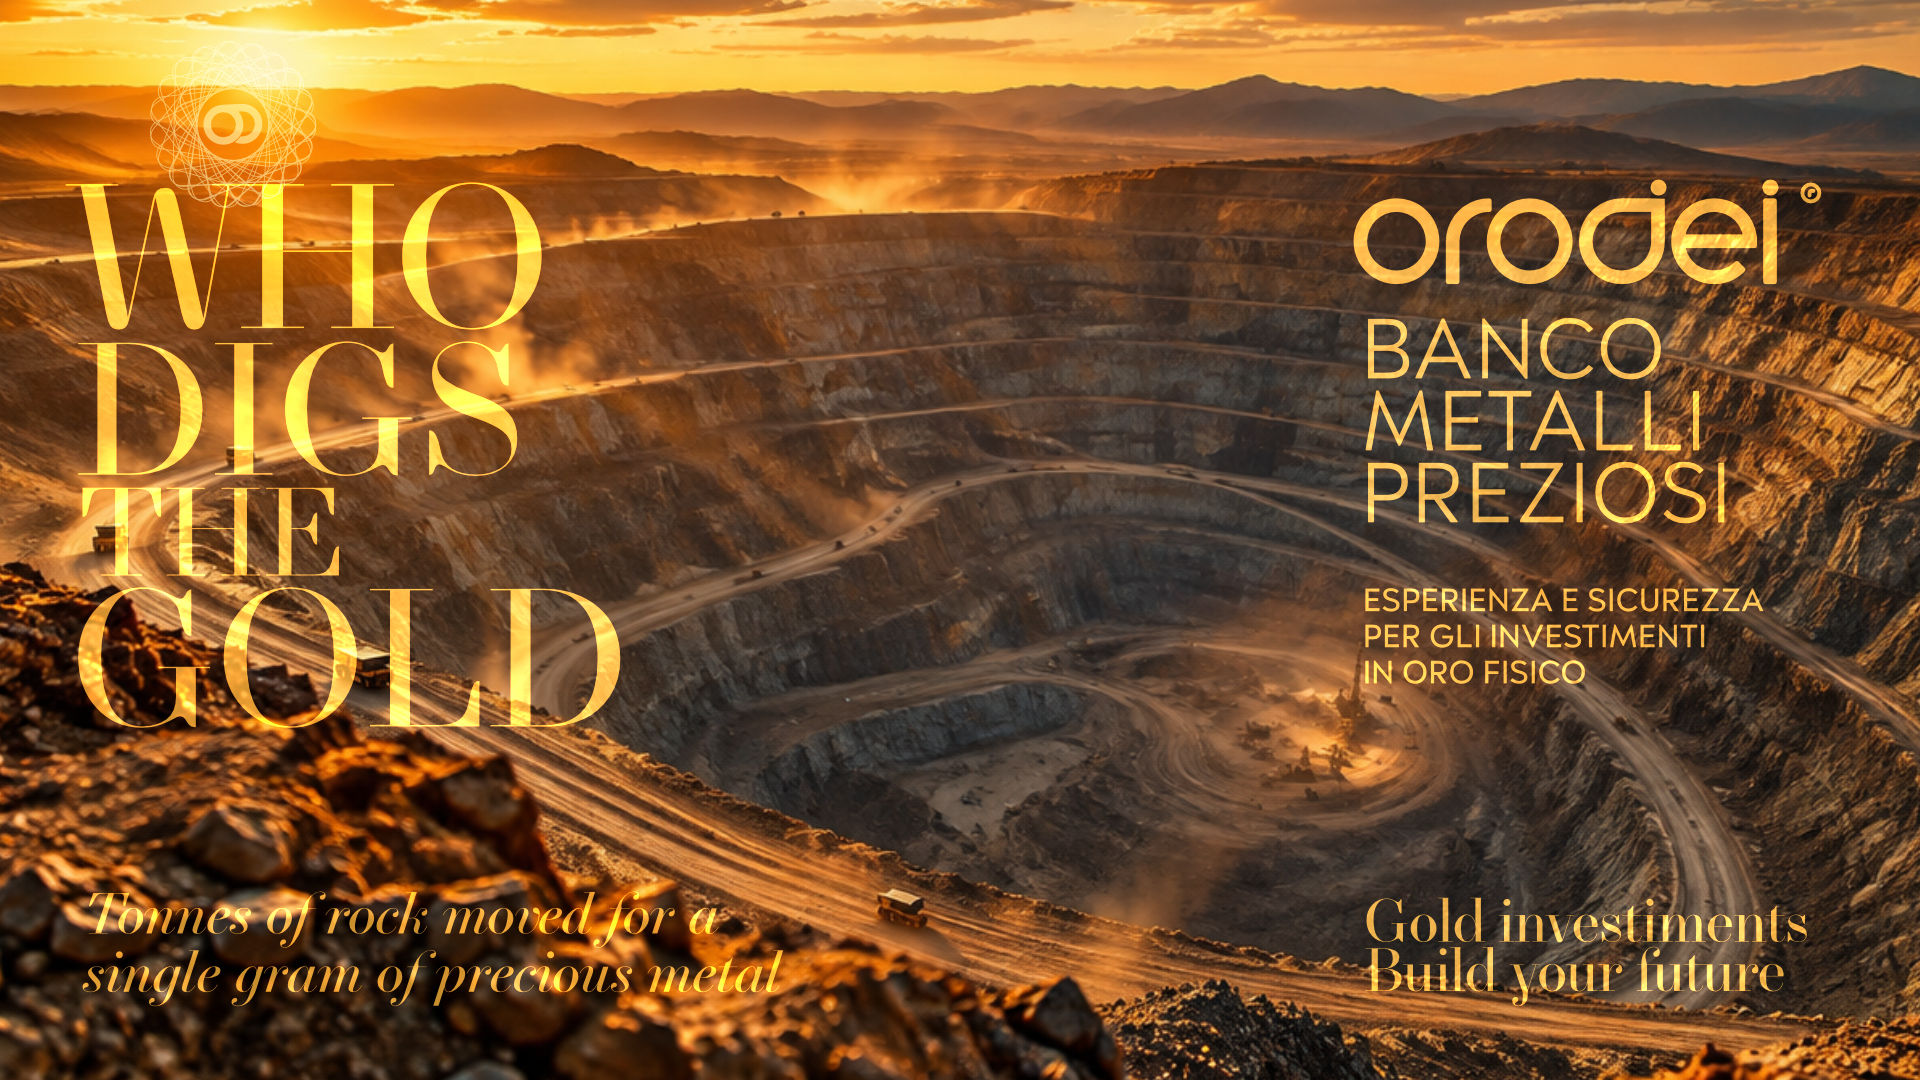
Montagne Scavate per un Grammo di Metallo
Dietro ogni lingotto certificato c'è un'industria pesante che poche persone hanno occasione di vedere: escavatori enormi, impianti che lavorano ventiquattro ore al giorno, gallerie che scendono per chilometri, e migliaia di persone che lavorano in Nevada, in Ontario, in Mali, in Papua Nuova Guinea perché è lì che la geologia ha depositato il metallo.
Per Orodei, che opera nel mercato dei metalli preziosi con l'autorizzazione della Banca d'Italia, conoscere questa filiera è parte del mestiere. Il valore di un lingotto non nasce nel momento in cui viene acquistato: nasce da un processo industriale lungo anni, che parte da una roccia in cui l'oro è invisibile e arriva a un metallo puro al 999,9 per mille.
È forse la cosa più straordinaria di questo metallo. Costa uno sforzo immenso tirarlo fuori dalla terra, e una volta estratto non si perde mai più. Ogni grammo prodotto da queste aziende è destinato a esistere per sempre, passando di mano in mano e di generazione in generazione molto tempo dopo che le miniere da cui proviene saranno state chiuse e dimenticate.
Nota Legale
Il presente articolo ha finalità esclusivamente informative e divulgative. Non costituisce in alcun modo consulenza finanziaria, invito all'investimento o raccomandazione operativa. Ogni decisione d'investimento è sotto la responsabilità esclusiva del lettore.
Prodotti Consigliati



Lascia un Commento